
Майже половина — у mobile only: як цифровий банкінг у смартфоні допомагає ФОПам економити час?
Будь-яку статтю можна зберегти в закладки на сайті, щоб прочитати її пізніше.

Режим читання збільшує текст, прибирає всю зайву інформацію зі сторінки і дозволяє зосередитися на матеріалі. Тут ви можете вимкнути його в будь-який момент.
Ще 10 років тому відкриття бізнесу асоціювалося з паперовими документами, чергами та регулярними візитами до банку. Сьогодні підприємець може відкрити рахунок, приймати платежі від клієнтів і керувати фінансами зі смартфона.
Розбираємо, як побудувати процес так, щоб бачити фінансову картину бізнесу в реальному часі та витрачати свій ресурс на розвиток компанії, замість рутинних операцій.
Як трансформація ринку вплинула на керування фінансами?

«Мобільність — це те, що найбільше змінилося за останні роки. Коли ми говоримо про ФОП, то бачимо дуже чіткий тренд на mobile only», — говорить Максим Масюк. За його словами, крім набору банківських послуг, змінилася й поведінка клієнтів.
«ФОП насамперед залишається людиною. Учора він користувався мобільним банкінгом як фізична особа, а сьогодні хоче отримати такий самий простий досвід і для управління бізнесом», — каже Масюк.
Це добре ілюструє загальну трансформацію ринку. Якщо раніше цифровий банкінг був додатковим сервісом, то сьогодні він фактично стає робочим інструментом підприємця нарівні з телефоном, CRM чи месенджером.
Від платежів до повної картини бізнесу
Щоденна реальність малого бізнесу складається із сотень дрібних рішень. Чи надійшла оплата від клієнта? Чи вистачить коштів на закупівлю? Чи сплачено податки? Чи пройшов платіж постачальнику?
Ще донедавна для цього доводилося заходити в кілька різних систем або чекати на дані від бухгалтера. Сьогодні підприємець очікує бачити все в одному місці.
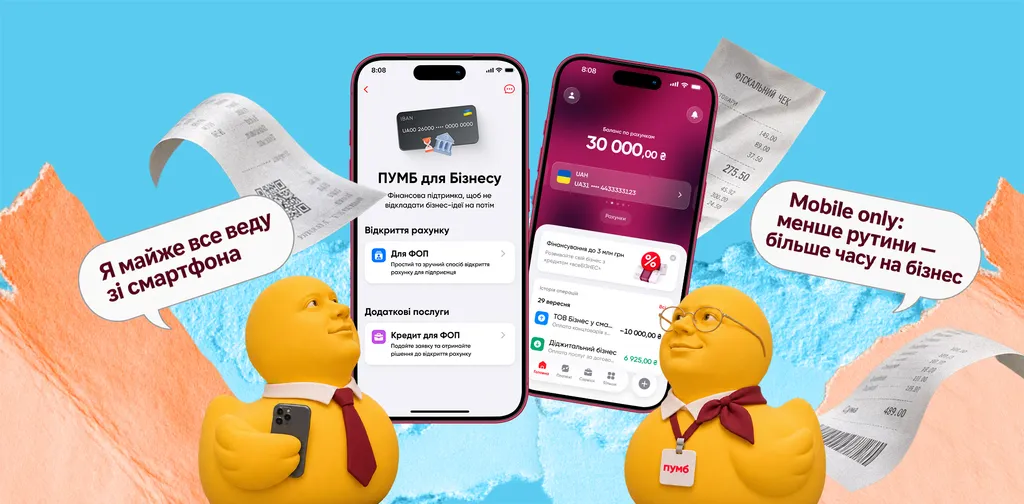
Саме тому цифрові сервіси поступово стають повноцінними центрами управління фінансами. У ПУМБ цю трансформацію ілюструє розвиток застосунку «ПУМБ Бізнес», який уже понад п’ять років допомагає підприємцям керувати ключовими фінансовими процесами зі смартфона. Сьогодні в додатку підприємець може відкрити бізнес-рахунок із карткою, випустити КЕП, створювати шаблони платежів, повторювати регулярні операції, відстежувати проходження платежів у СЕП у режимі реального часу, працювати з валютними операціями та керувати окремими процесами еквайрингу. Головна цінність усіх цих інструментів в економії часу.


Чому мобільний банкінг став основним інструментом ФОП
За словами Максима Масюка, майже половина підприємців сьогодні користується лише мобільним застосунком для ведення бізнесу, а вебверсію майже не відкривають. Така поведінка клієнтів безпосередньо впливає і на розвиток цифрових сервісів. Більшість із них зараз проєктується насамперед для використання зі смартфона.
Причина такої зміни в тому, що для більшості підприємців швидкий доступ до фінансів важливіший за прив’язку до робочого місця, упевнений Масюк. «ФОП — це людина-оркестр. Він має стежити за продажами, працівниками, закупівлями, сервісом і фінансами одночасно. Окрім того, підприємець не сидить цілий день за комп’ютером. Тому йому потрібен помічник, який лежить у кишені. Саме цим і став мобільний банкінг».
Водночас це не означає, що веббанкінг поступово зникає. За словами Масюка, мобільний і веббанкінг доповнюють один одного. Бо великому бізнесу потрібні складні сценарії погодження документів, робота кількох користувачів і розширені функції. Водночас для самого підприємця мобільність залишається головним пріоритетом.
Бізнес-картки замість однієї універсальної
Масюк наводить ще одну тенденцію, що прийшла до малого бізнесу з корпоративного сегмента, — розподіл витрат. Реклама, онлайн-підписки, закупівлі, відрядження, логістика або витрати команди мають різну природу. Контролювати їх через одну картку дедалі складніше.
Саме тому зростає популярність бізнес-карток і віртуальних корпоративних карток, які можна використовувати для окремих напрямів.
Наприклад, окремо для рекламного бюджету, витрат співробітників або цифрових сервісів. Будь-який інструмент, що допомагає швидше контролювати всі ці витрати, фактично повертає власнику час на розвиток бізнесу.
Податки та рутина: що варто автоматизувати насамперед
У більшості підприємців є процеси, які повторюються щомісяця: податки, регулярні платежі, робота з виписками, взаємодія з бухгалтерськими сервісами. Саме вони першими стають кандидатами на автоматизацію.
«Якщо для будь-якої операції потрібно щоразу заходити в різні сервіси або переносити дані вручну, це перший сигнал, що процес варто автоматизувати», — зазначає Максим Масюк. У цьому сенсі цифровий банкінг стає частиною робочого середовища підприємця, яке об’єднує платежі, звітність, податки та контроль фінансів.
Еквайринг виходить за межі термінала
Ще один приклад того, як смартфон поступово перетворюється на універсальний інструмент для ведення бізнесу, — розвиток цифрового еквайрингу. Якщо раніше він асоціювався насамперед із фізичним POS-терміналом, то зараз підприємці дедалі частіше використовують альтернативні сценарії. Зокрема технології Tap to Phone, що дозволяють приймати безконтактні платежі просто через смартфон.
Для малого бізнесу це означає менше обладнання, швидший запуск і менше операційних витрат. По суті, телефон перетворюється на касу, банкінг і канал комунікації з клієнтами.
Коли бізнес росте, контроль доступів стає необхідністю
Щойно в бізнесі з’являються перші співробітники, виникає завдання — правильно організувати фінансові процеси всередині команди.
Великі компанії давно працюють із системою ролей і повноважень. Сьогодні ці можливості стають доступними і для малого бізнесу.
«Одна людина може створювати платіж, а інша — підтверджувати його. Така модель давно використовується великим бізнесом, але сьогодні вона актуальна й для малого підприємництва», — пояснює Масюк. Такий підхід допомагає контролювати витрати і знижує ризик випадкових помилок.
Найслабша ланка системи — не технологія
«Більшість людей думає про шахрайство як про злам систем у голлівудських фільмах. Насправді в Україні переважає соціальна інженерія», — каже Максим Масюк. За його словами, сучасне шахрайство давно працює як повноцінна бізнес-модель. Це фактично окрема індустрія з власними сценаріями, аналітикою та постійним тестуванням підходів, що найкраще впливають на поведінку людей.
Саме тому базові правила безпеки залишаються актуальними незалежно від того, наскільки досконалими стають технології.
Що далі
За останні п’ять років банківські застосунки для бізнесу стали середовищем, у якому підприємець може керувати значною частиною фінансових процесів. І ці зміни тривають. Масюк зазначає, що зараз цифровий банкінг поступово стає центром управління фінансами бізнесу. Саме в цьому полягає головна зміна на ринку бізнес-банкінгу.
«Раніше банки змагалися за те, у кого більше процесів доступно онлайн. Сьогодні конкуренція переходить в іншу площину — хто краще економить час підприємця», — додає Масюк.
Так час стає головним ресурсом підприємців. А всі інструменти, що дозволяють витрачати його менше на рутину і більше на розвиток бізнесу, поступово стають новим стандартом.
Партнерські матеріали
- 1 Як трансформація ринку вплинула на керування фінансами?
- 2 Від платежів до повної картини бізнесу
- 3 Чому мобільний банкінг став основним інструментом ФОП
- 4 Бізнес-картки замість однієї універсальної
- 5 Податки та рутина: що варто автоматизувати насамперед
- 6 Еквайринг виходить за межі термінала
- 7 Коли бізнес росте, контроль доступів стає необхідністю
- 8 Найслабша ланка системи — не технологія
- 9 Що далі